

若新建项目陆续落地,全球己内酯单体总产能将从当前约11.5万吨翻至24万吨级。
8月3日,湖南聚仁新材料股份公司(聚仁新材,920258.BJ)正式在北京证券交易所挂牌上市。公司发行价4.48元/股,开盘报19.00元,盘中最高触及19.68元(最大涨幅339.29%),收盘报15.72元,首日涨幅250.89%,总市值约62.88亿元。本轮打新网上有效申购资金超9600亿元,网上获配比例约0.017%,为北交所近年打新热度最高的新材料标的之一。
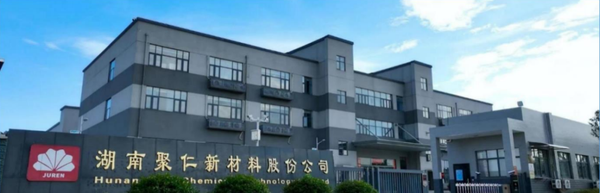
聚仁新材是国家级专精特新重点"小巨人",国内首家实现ε-己内酯规模化连续生产的企业。全球可规模化供应己内酯单体的企业长期仅四家——美国英杰维特(4万吨/年)、日本大赛璐(2万吨/年)、德国巴斯夫(0.5万吨/年)及聚仁新材。
聚仁新材是其中唯一的中国玩家,2023年投产的5万吨/年己内酯装置为全球单套最大,产品覆盖己内酯单体、聚己内酯(PCL)及聚己内酯多元醇,形成"单体—衍生物—高端应用"完整矩阵。
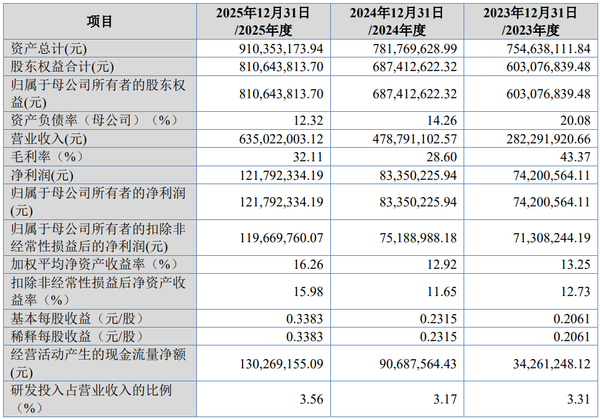
市占率方面,据招股书披露,2025年公司己内酯产品国内市占率56.40%(2024年为48.17%),全球市占率22.96%。
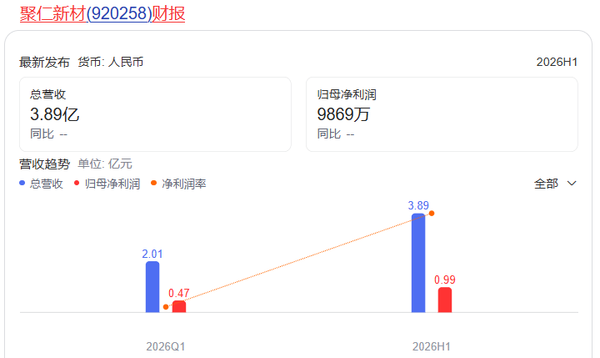
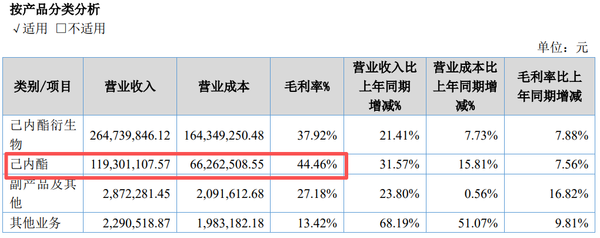
盈利端,2026年上半年营收3.89亿元(同比+24.58%),归母净利润9868.56万元(同比+55.00%);其中核心产品己内酯单体毛利率44.46%,己内酯衍生物毛利率37.92%,公司综合毛利率39.70%——利润增速明显高于营收增速,由高毛利单体放量及结构优化驱动。
下游应用上,当前大宗基本盘为TPU隐形车衣膜、UV涂料助剂;PCL凭生物相容性优势,正切入医美再生填充(少女针上游)、植入类医用耗材、可降解改性等高潜力赛道。客户已覆盖巴斯夫、科思创、毕克化学、路博润等国际厂商,以及万华化学、美瑞新材、海正生材等国内龙头。万华化学签约PCL龙头,聚仁新材冲刺北交所上市再迎大利好
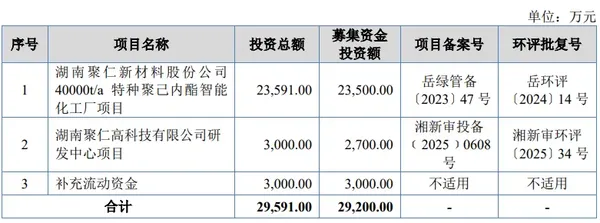
本次IPO募资净额约1.53亿元,主投岳阳基地4万吨/年特种聚己内酯智能化工厂(以现有5万吨单体装置为原料延伸衍生物,不新增单体产能)、研发中心及补流。加码方向直指医疗级PCL、高端弹性体与特种改性材料,试图在海外巨头把持的医用/高性能PCL细分市场打开第二曲线。
顺带一提的隐忧
值得一提的是,首日疯涨后市场迅速降温:8月4日聚仁新材大跌10.94%,收报14.00元;8月5日再小跌1.00%,收盘报13.86元,两日较首日收盘价回撤约11.8%。
情绪退潮的背后,是寡头红利窗口正在收窄——据招股书及环评公示,湖北旺江(5万吨)、玮博杰(3万吨)、安徽泰格一期(1.5万吨)、中石化湖南石化(1万吨)、宏德新材(2.5万吨)等国内新建己内酯单体产能合计约12.5万吨,若陆续落地,全球单体总产能将从当前约11.5万吨翻至24万吨级。
与此同时,己内酯单价已从2022年的4.33万元/吨降至2025年的2.60万元/吨,以价换量已成现实。公司此次募资主攻的4万吨/年特种聚己内酯智能化工厂不涉及单体扩产,而是把筹码压向医疗级PCL、高端弹性体等更高附加值的衍生物赛道——在海外巨头与本土新玩家双向夹击下,从"卖单体吃寡头溢价"转向"锁下游高价值场景",正是聚仁新材守住利润率的必选项。
11.5万吨,全球四家规模化玩家总盘子
1.聚仁新材:2023年投产的5万吨/年己内酯装置为全球单套最大。
2.美国英杰维特(Ingevity,原 Perstorp/帕斯托 Capa™ 业务,2019 年收购):4万吨/年(英国 Warrington + 美国 DeRidder 等装置合并口径),全球老牌第一,聚仁上市前海外最大供应商。
3.日本大赛璐(Daicel):2万吨/年(广岛大竹市装置,80 年代建成),亚洲传统主力,过氧乙酸路线、扩产弹性小。
4.德国巴斯夫(BASF):0.5万吨/年,美国Texas Freeport工厂,2008 年扩建后定格在这个数,以自用为主,外售极少,实际流通量远低于产能数字。
12.5万吨口径下的5家核心玩家
1.湖北旺江新材料:5万吨/年己内酯单体(另配5万吨PCL多元醇+1万吨PCL),2024年5月获环评批复,2025年3月重新报批,目前进入主体施工阶段。
2.玮博杰生物材料(浙江):3万吨/年己内酯及PCL,绍兴滨海新区,自研连续流微通道工艺,分两期(先1万再2万),已完成百吨级中试,计划2026年投第一阶段。
3.安徽泰格维生素实业(丰原体系):一期1.5万吨(总规划10万吨),2024年5月环评公示,投资2.33亿。
4.中石化湖南石化:1万吨/年工业示范装置,岳阳绿色化工园区,2025年9月环评报批前公示,依托自有连续法工艺包。
5.宏德新材(陈学思院士团队转化):2.5万吨(2万吨单体+0.3万吨多元醇+0.2万吨PCL),2026年6月签约落地湖南常德经开区。


 135-8598-9242